Der tatsächliche Zustand der Tokenisierung: Experten reagieren auf das Liquiditätsproblem des RWA-Marktes
Ein neuer BeInCrypto Intelligence-Bericht, der mit Marktdaten von RWA.xyz und Feedback des BeInCrypto Expert Council erstellt wurde, verfolgt etwa 60 Milliarden Dollar in tokenisierten realen Vermögenswerten über mehr als 7.000 Produkte und 12 Anlageklassen.
Die Ergebnisse zeigen einen wachsenden, aber immer noch engen Markt.
- Nur 62 Vermögenswerte halten 88% des Gesamtwerts.Fünf Produkte machen etwa die Hälfte des Marktes aus: Figure HELOC, Circle USYC, Tether Gold, BlackRock BUIDL und Justoken JMWH.
- Die Aktivitätslücke ist ebenso deutlich.Von 1.289 tokenisierten Vermögenswerten, die über 100.000 Dollar wert sind, zeigten 910 Vermögenswerte im Wert von 32,9 Milliarden Dollar null wöchentliche Übertragungen.
- Der Zugang ist ebenfalls eingeschränkt.Der Bericht stellte fest, dass 97% des Marktes außerhalb der Reichweite von US-Einzelhändlern liegen. Nur etwa 1,7 Milliarden Dollar sind rechtlich für US-Einzelinvestoren zugänglich.
Inzwischen wachsen tokenisierte Aktien schnell in der Produktanzahl, aber der Bericht stellte fest, dass 59% der Aktien-Token synthetische Preisaussetzung bieten, anstatt tatsächliches Eigentum an den zugrunde liegenden Aktien.
Diese Ergebnisse werfen eine direkte Frage auf: Versagt die Tokenisierung darin, Liquidität zu liefern, oder befindet sich der Markt noch in einer frühen Infrastrukturphase?
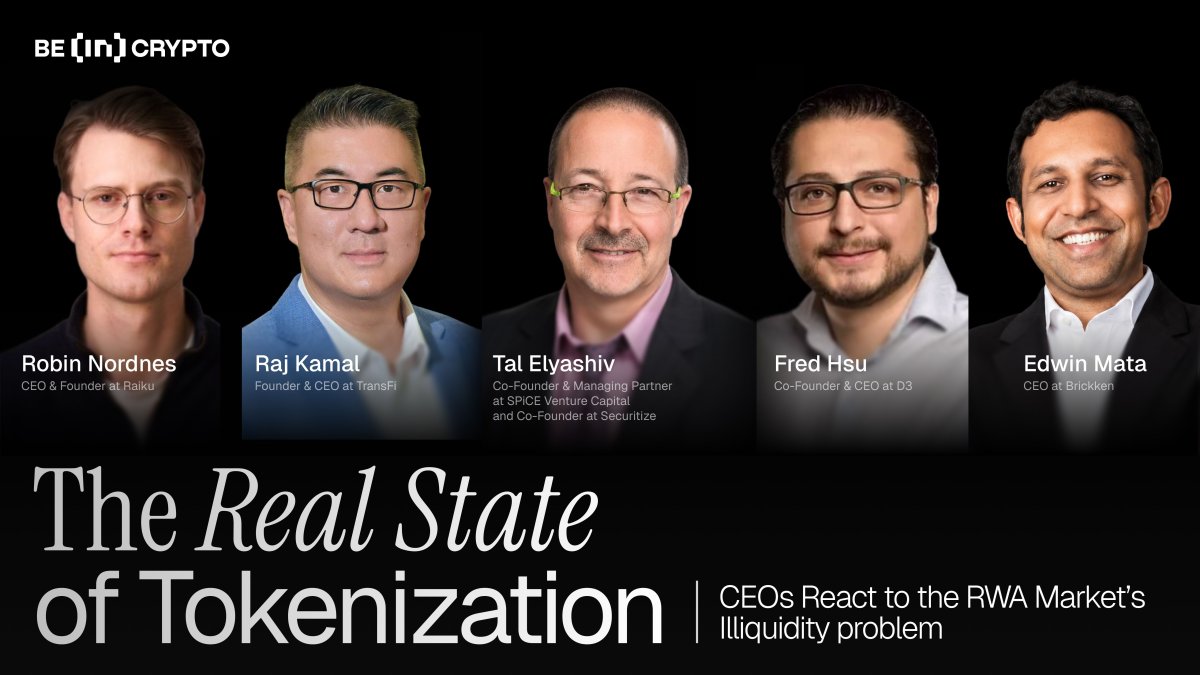
BeInCrypto hat fünf Führungskräfte der Branche gebeten, auf die Ergebnisse des Berichts zu reagieren.
Securitize: Die erste Phase ging nie um den öffentlichen Handel
Tal Elyashiv, Mitbegründer und geschäftsführender Partner von SPiCE Venture Capital und Mitbegründer von Securitize, sagte, dass die Erkenntnisse des Berichts über tokenisierte Aktien auf ein echtes strukturelles Problem hinweisen.
„Meine Haltung zu dem, was der Bericht über die Tokenisierung von Aktien/Eigenkapital zeigt, ist, dass diese Tokenisierung an der Quelle erfolgen muss. Tokenisierung, die kein volles Eigentum umfasst, ist bestenfalls problematisch und meiner Meinung nach völlig falsch. Genau das macht Securitize.“
Elyashiv argumentierte auch, dass eine geringe Übertragungsaktivität nicht in jedem Fall als Misserfolg interpretiert werden sollte. Viele frühe tokenisierte Produkte wurden für institutionelle Emissionen, Compliance und Abwicklung konzipiert, nicht für den öffentlichen Sekundärhandel.
„Viele der ersten tokenisierten Vermögenswerte waren Fonds (VC-Fonds, private Fonds). Die Tokenisierung in diesen Fällen wurde nicht durchgeführt, um den Einzelhandels-/öffentlichen Handel zu erleichtern, sondern um die Infrastruktur für institutionelle Emissionen, Compliance und Abwicklung zu verbessern. BUIDL zum Beispiel wurde für institutionelle TradFi- und DeFi-Anwendungsfälle geschaffen (und genau das dient es).“
Diese Sichtweise entspricht einer der zentralen Unterscheidungen des Berichts. Einige Vermögenswerte sind verteilt und können über öffentliche Blockchain-Schienen bewegt werden. Andere sind repräsentiert und nutzen die Blockchain hauptsächlich als digitales Protokoll einer Off-Chain-Position.
Für Elyashiv musste diese erste Phase Resilienz beweisen, bevor tokenisierte Vermögenswerte in eine breitere Verteilung übergehen konnten.
„Die vorherige Phase musste erfolgreich sein und Resilienz sowie regulatorische Klarheit zeigen, bevor wir zur öffentlichen Handelsphase übergehen. Aber wir treten in diese Phase ein.“
Raiku: Aktivität hängt von vorhersehbarer Ausführung ab
Robin Nordnes, CEO und Gründer von Raiku, sagte, dass die Daten zur Untätigkeit auf ein tieferes Infrastrukturproblem hinweisen.
Der Bericht stellte fest, dass mehr als die Hälfte des tokenisierten Marktwerts keine wöchentliche Übertragungsaktivität zeigte. Nordnes sagte, dass es dabei nicht hauptsächlich um die Qualität der Vermögenswerte oder um Regulierung geht. Er sagte, Institutionen benötigen vorhersehbare Ausführung, bevor sie Kapital aktiv on-chain verwalten.
„Das Ergebnis zur Untätigkeit überrascht mich nicht, und ich denke nicht, dass es hauptsächlich eine regulatorische Geschichte oder eine Geschichte zur Vermögensqualität ist“, behauptet Nordnes. „Was wir konstant von institutionellen Zuteilern hören, ist, dass sie Kapital on-chain nicht aktiv verwalten werden, bis sie zwei Fragen mit Zuversicht beantworten können: Wird meine Transaktion ausgeführt, und wann… Für passives Halten ist das tolerierbar. Für aktiven Handel, Collateral-Management oder intraday Rebalancing ist es das nicht.“
Dieses Problem wird wichtiger, wenn tokenisierte Vermögenswerte für aktiven Handel, Collateral-Management oder tägliche Fondsoperationen verwendet werden. In diesen Szenarien kann die Unsicherheit über den Zeitpunkt der Abwicklung die Spreads, Liquiditätsreserven und Portfoliobeschlüsse beeinflussen.
„Die Transaktionsgebühr ist tatsächlich der kleinere Teil des Problems“, erklärt Nordnes. „Die größeren Kosten der Ausführungsunsicherheit sind alles, was darum herum sitzt: die breiteren Spreads, die Sie benötigen, wenn Sie das Timing nicht garantieren können, die Liquiditätsreserven, die Sie halten, weil Sie möglicherweise nicht ausführen, wenn Sie es müssen, die Positionen, die Sie einfach nicht eingehen, weil die Unsicherheit den Handel unmodellierbar macht.“
D3: Die Schwachstellen zeigen, wo Wachstum kommen könnte
Der Bericht stellte fest, dass nur eine von 12 Anlageklassen die Produktionsreife erreicht hat: US-Staatsanleihen.
Fred Hsu, Mitbegründer und CEO von D3, sagte, dass dieses Ergebnis nicht nur als Schwäche interpretiert werden sollte. Stattdessen zeigt es, wo die Tokenisierung den meisten Raum hat, um Wert zu schaffen.
„Nur Staatsanleihen haben bisher Produktionsreife erreicht, und fast jede andere Klasse ist noch konzentriert oder experimentell. Das sieht wie eine Schwäche aus, ist aber tatsächlich eine Karte, wo der Wert liegt. Die Klassen, die nie gereift sind, sind die fragmentierten, illiquiden Märkte, die die traditionelle Finanzwirtschaft nie gut bewertet hat, weil das Verfolgen von Eigentum und das Bewegen von Werten zu viel kostete. Der Vermögenswert war immer real, was fehlte, war ein Weg, ihn zu erreichen. Die Infrastruktur, die schließlich diese Märkte erreicht, entscheidet, wo die nächste Wachstumsphase herkommt“, sagte Hsu gegenüber BeInCrypto.
Staatsanleihen sind einfacher zu tokenisieren, da die Anlageklasse liquide, vertraut und für Institutionen leichter zu bewerten ist. Komplexere Vermögenswerte, einschließlich privater Kredite, Rohstoffe, Immobilien und tokenisierte Aktien, stehen weiterhin rechtlichen, operationellen und vertrieblichen Hürden gegenüber.
TransFi: Stablecoins zeigen, wo Tokenisierung bereits funktioniert
Raj Kamal, Gründer und CEO von TransFi, sagte, die Ergebnisse des Berichts sollten im Zusammenhang mit Stablecoins betrachtet werden, die im Kernwert von 60 Milliarden US-Dollar für RWAs im Bericht ausgeschlossen sind.
Kamal argumentierte, dass Stablecoins das klarste Beispiel dafür sind, dass Tokenisierung reale Probleme im großen Maßstab löst.
„Meiner Meinung nach ist die echte RWA-Tokenisierung, die reale Probleme löst, Stablecoins. Wo eine Tokenisierung eines realen Vermögenswerts stattfindet – dem US-Dollar. Durch USDC und USDT machen Milliarden von Dollar an Stablecoins Überweisungen, B2B-Transaktionen, Gehalts- und Freelancer-Zahlungen, E-Commerce-Checkouts, Unternehmensschatzfluss und Devisenflüsse sowie viele andere Zahlungen schneller, einfacher, vorhersehbarer und günstiger.“
Dieses Argument beseitigt nicht die Liquiditätslücke bei tokenisierten Wertpapieren und Fonds. Aber es zeigt, dass Tokenisierung funktionieren kann, wenn das Produkt ein klares Workflow-Problem löst.
Kamal sagte, die nächste Welle der Akzeptanz könnte aus Zahlungen und Unternehmensanwendungsfällen kommen, wo Stablecoins bereits eine starke Nachfrage haben.
„Und die Beweisfaktoren kommen von einer immer größer werdenden Anzahl großer traditioneller Institutionen, die in die Emission von Stablecoins einsteigen wollen, Western Union, PayPal, Banken und andere. Und die Realität ist, dass wir gerade erst an der Oberfläche der multi-trillionen Dollar schweren traditionellen Zahlungen kratzen, die wahrscheinlich auf Stablecoins umschwenken werden. Wir sollten diesen klaren Game Changer im globalen Zahlungsverkehr als Beweis für das Funktionieren von RWAs feiern“, merkt Kamal an.
Brickken: Der Markt baut weiterhin die Zugangsschicht auf
Edwin Mata, CEO von Brickken, sagte, die Zahlen im Bericht spiegeln einen Markt wider, der sich noch in der frühen Phase der institutionellen Akzeptanz befindet.
Er sagte, die erste Phase der Tokenisierung konzentrierte sich auf Vertrauen, regulatorische Bereitschaft und konforme Infrastruktur. Die nächste Phase wird davon abhängen, ob tokenisierte Vermögenswerte leichter zugänglich und nutzbar werden.
„Diese Zahlen ergeben Sinn und spiegeln den aktuellen Stand des Marktes wider, die Tokenisierung befindet sich noch in der frühen Phase der institutionellen Akzeptanz, und so sollte es auch sein. Die erste Phase drehte sich immer um Vertrauen: den Nachweis, dass die Technologie funktioniert, die regulatorischen Anforderungen zu erfüllen und eine konforme Infrastruktur zu schaffen. Im Wesentlichen ist diese Grundlage keine verlorene Zeit, sondern vielmehr das Fundament, auf dem alles andere aufgebaut wird.“
Mata verglich den Weg nach vorne mit Stablecoins. Seiner Ansicht nach werden tokenisierte Vermögenswerte wachsen, wenn sie praktische Geschäftsprobleme lösen, nicht einfach nur, weil sie on-chain existieren.
Er sagte, die Gewinner werden die Plattformen sein, die tokenisierte Vermögenswerte entdeckbar, interoperabel und in realen Arbeitsabläufen nutzbar machen.
„Tokenisierte Märkte bewegen sich in die gleiche Richtung, da die Regulierung klarer wird (der Clarity Act oder MiCA in Europa sind gute Beispiele) und die Infrastruktur reift. Die Gewinner werden letztendlich diejenigen sein, die die Zugangsschicht aufbauen: Entdeckung, Interoperabilitätsschichten, die Infrastruktur, die einen tokenisierten Vermögenswert von einem statischen Datensatz in etwas verwandelt, auf das Unternehmen und Institutionen tatsächlich vertrauen und aufbauen können.“
Die Erkenntnis: Tokenisierung hat Wert, aber noch keine Tiefe
Der Bericht zeigt nicht, dass die Tokenisierung tot ist. Er zeigt, dass der Markt noch früh in seiner Struktur ist.
Die Vermögenswerte existieren. Große Institutionen sind beteiligt. Staatsanleihen haben Produktionsreife erreicht. Aber ein großer Teil des Marktes bleibt konzentriert, eingeschränkt oder inaktiv on-chain.
Das macht die nächste Phase klar. Tokenisierung wird nicht nur durch das Minten weiterer Vermögenswerte skalieren. Es braucht bessere Abwicklung, Compliance, Verteilung, Ausführung und Zugang.
Die erste Phase hat bewiesen, dass echter Wert on-chain dargestellt werden kann. Die nächste Phase wird bestimmen, ob diese Vermögenswerte aktive Finanzmärkte werden können.
Lesen Sie den vollständigen BeInCrypto Intelligence-Bericht hier.
Quelle: BeInCrypto