$544. Das ist der durchschnittliche Abhebungsbetrag auf argentinischen Einzelhandels-Krypto-Plattformen wie Lemon Wallet. Die mediane Überweisung liegt zwischen $150 und $270 – näher an Mietgeld als an einer Portfolioverlagerung.
Diese Zahl verändert das vertraute Bild des Kapitalabflusses. Geld wurde früher über Privatbankiers und komplexe Konten ins Ausland transferiert. In ganz Lateinamerika können Arbeiter und kleine Unternehmen das jetzt von einem Telefon aus tun.
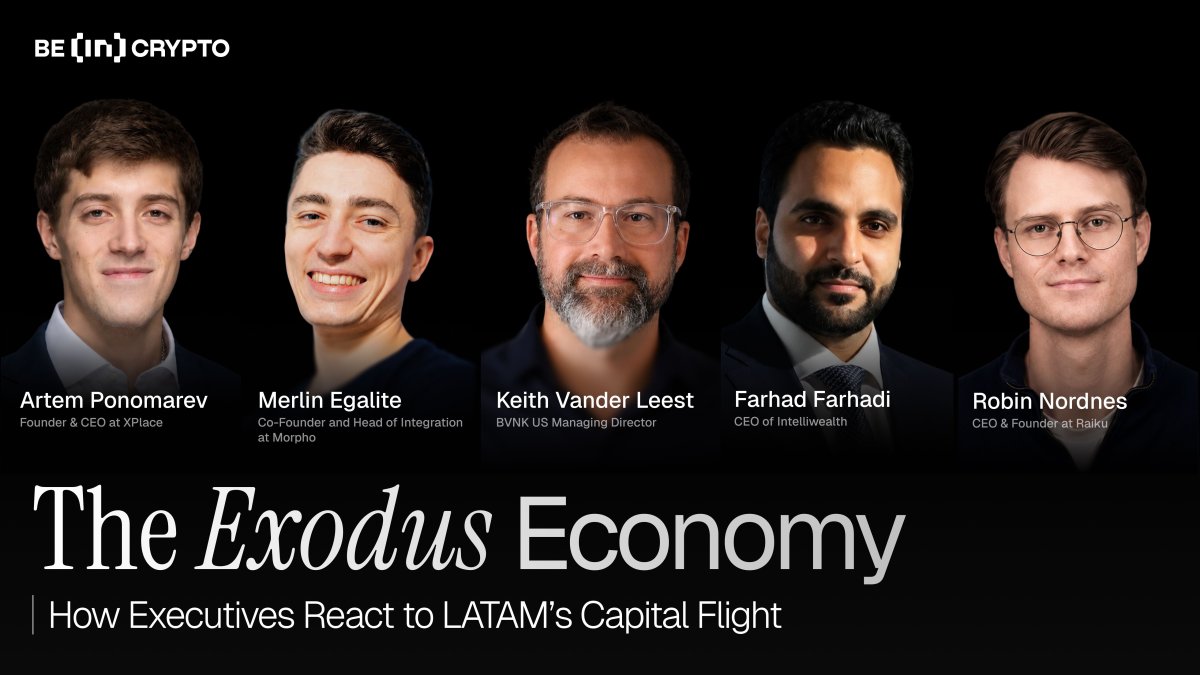
Der 23-seitige Bericht von BeInCrypto Intelligence, Die Exodus-Wirtschaft, verfolgte sechs Routen, die Geld aus der Region nimmt, und prüfte 12 Produkte, die als Dollar-Konten vermarktet werden. Wir teilten die Ergebnisse mit fünf Führungskräften der Branche. Ihre Antworten deuten auf eine schwierige Frage hin: Was könnte das Geld dazu bewegen, zurückzukehren, sobald digitale Dollars die Reibung beim Verlassen beseitigen?
Sparer zahlen für einen Ausstieg
Brasilien zeigt, warum allein die Renditen die Bewegung nicht erklären können. Der Bericht setzt lokale Ersparnisse und Dollar auf einen Ausgangswert von 100 im Jahr 2016.
Die geldverdienende Benchmark-CDI-Rate Brasiliens wuchs im nächsten Jahrzehnt auf etwa 150, während Dollar, die ohne Ertrag gehalten wurden, bei 99 endeten. Dennoch erreichte das deklarierte Offshore-Vermögen der Brasilianer im Jahr 2024 schätzungsweise 654 Milliarden Dollar.
Argentinien zeigt das Risiko, das sie zu vermeiden versuchten. Die gleiche Berechnung der lokalen Ersparnisse endete bei 44. Von der Startlinie im Jahr 2016 wusste niemand, welches Land welches Ergebnis liefern würde.
„Ich würde es eher als eine Versicherungsprämie denn als eine Angstprämie bezeichnen. Was diese Sparer kauften, war nicht Rendite, sondern Konvertierbarkeit und juristische Optionen. Eine zehnjährige Einzahlung brachte 150 in Brasilien und 44 in Argentinien, und 2016 wusste niemand, in welcher Spalte sie sich befanden.“Farhad Farhadi, CEO von Intelliwealth.
Diese Versicherung wird für Regierungen schwieriger zu bekämpfen, wenn das Bewegen von Geld Sekunden dauert. Robin Nordnes, Gründer und CEO von Raiku, argumentiert, dass wirtschaftliche Stabilisierung nicht sofort die Gewohnheiten umkehrt, die durch wiederholte Krisen entstanden sind.
„Reibung hat früher viel stille Bindungsarbeit geleistet. Wenn das Bewegen von Ersparnissen ins Ausland einen Privatbanker und ein Flugticket erforderte, kümmerten sich die meisten Menschen nicht darum. Nimm diese Reibung weg und das Verweilen zu Hause hört auf, die Standardoption zu sein. Argentinien hat den Preis festgelegt, aber es hat die Erinnerung nicht behoben. Politische Entscheidungen bewegen sich in Monaten, und Gewohnheiten bewegen sich in Jahrzehnten,“Robin Nordnes, Gründer & CEO von Raiku
Eine niedrigere Inflation kann eine Währung schneller reparieren, als sie das öffentliche Vertrauen wiederherstellt. Mobiler Zugang macht es einfacher, auf die alte Erinnerung zu reagieren.
Ein Dollarlabel kann immer noch Risiko verbergen
Digitale Dollars machen den Ausstieg günstiger, obwohl der Austausch selten eins zu eins ist. Forschungen, die von Farhadi zitiert wurden, haben ergeben, dass Stablecoin-Ströme oft Kapitalverkehrskontrollen umgehen, während die Prämie, die für diese Dollars gezahlt wird, in Hochinflationsökonomien tendenziell steigt.
Von den 12 Dollar-Konto-Produkten, die von BeInCrypto geprüft wurden, platzierten nur zwei die Kundengelder in versicherten US-Bankeinlagen. Fünf setzten direkt auf Stablecoins, und 10 bestanden den grundlegenden Selbstverifizierungstest des Berichts nicht.
Das lässt Sparer vertraute inländische Risiken gegen weniger sichtbare Fragen zum Emittenten, Verwahrer, rechtlichen Anspruch und Reserven eintauschen. Ein Dollarzeichen in einer App beantwortet diese Fragen nicht.
Das Geld bewegt sich weiter
Der Bericht stellte auch fest, dass mehr als 99 % des abgehobenen Volumens innerhalb von 30 Tagen weitergeleitet wurden. Diese digitalen Dollar decken Gehälter, Rechnungen, Lieferantenabrechnungen und tägliche Ausgaben ab. Sie fungieren eher als Schienen als als Tresore.
Keith Vander Leest, US-Geschäftsführer bei BVNK, sagt, dass die Transaktionsgeschwindigkeit diese Unterscheidung sichtbar macht.
„Wenn Sie das globale Angebot an Stablecoins im Verhältnis zu ihrem Volumen betrachten und dann mit Fiat, dem globalen BIP und der M1-Geldmenge vergleichen, können Sie diese beiden Verhältnisse vergleichen und über die Geschwindigkeit des Geldes sprechen. Und die Geschwindigkeit der On-Chain-Dollar ist, je nach genauen Metriken, etwa hundertmal schneller.“Keith Vander Leest, US-Geschäftsführer bei BVNK
Unternehmen stehen dann vor einem zweiten Problem: Wie kann man mit digitalen Dollar verdienen, ohne den Cashflow unberechenbar zu machen? Die meisten On-Chain-Kredite zahlen variable Zinssätze, was es einem Finanzmanager erschwert, zu planen.
„Das fehlende Puzzlestück für Institutionen, um die On-Chain-Infrastruktur vollständig zu übernehmen, war Vorhersehbarkeit, da die Kreditmärkte fast ausschließlich auf variablen Zinssätzen basierten. Wenn die Rendite schwankt, kann man den Cashflow nicht darauf planen, was dazu führt, dass Unternehmen digitale Dollars ungenutzt lassen.“Merlin Egalite, Mitbegründer von Morpho
Haushalte stehen vor einem härteren Liquiditätsproblem. Ihr Schutz könnte in Dollar gehalten werden, während Miete und Lebensmittel in der lokalen Währung zu zahlen sind.
Artem Ponomarev, Gründer und CEO von XPlace, sieht besicherte Kredite als eine Möglichkeit, auf Bargeld zuzugreifen, ohne diese Reserven wiederholt verkaufen zu müssen. Er warnt, dass ein schlecht gestalteter Kredit die Ersparnisse, die er bewahren sollte, auslöschen könnte.
„Wenn geliehene Mittel die grundlegenden Lebenshaltungskosten decken, müssen Produkte den Schutz vor Verlusten über Hebelwirkung priorisieren. Plattformen benötigen klare LTV-Grenzen, Echtzeit-Überwachung der Sicherheiten und konservative Liquidationsbedingungen, um zu verhindern, dass volatile Rückgänge essentielle Ersparnisse auslöschen.“Artem Ponomarev, Gründer & CEO von XPlace
Die Warnung ist wichtig, wenn eine typische Abhebung 544 $ beträgt. Eine Liquidation könnte Geld wegnehmen, das für Lebensmittel oder Wohnraum vorgesehen ist.
Das Zuhause muss jetzt das Geld zurückverdienen
Die fünf Antworten beschreiben einen finanziellen Wettbewerb, dem lokale Institutionen nicht mehr entkommen können. Jede Verbesserung bei Offshore-Dollar-Produkten – von vorhersehbaren Renditen bis hin zu leichterem Kredit – macht Geld, das im Ausland gehalten wird, nützlicher und erhöht den Standard für die Rückführung nach Hause.
Die makroökonomische Stabilität bleibt entscheidend. Sparer werden auch nach transparenten Wechselkursen, rechtlich klaren Eigentumsverhältnissen, unabhängiger Verwahrung und einem Nachweis suchen, wo ihr Geld liegt. Der Bericht zeigt, dass viele Offshore-Apps diesen Standard immer noch nicht erfüllen.
Lateinamerikanische Regierungen haben einst teilweise auf Reibung gesetzt, um Kapital innerhalb ihrer Grenzen zu halten. Diese Reibung ist weitgehend verschwunden. Die Rückgewinnung des Geldes wird von Finanzprodukten abhängen, die die Menschen überprüfen können, und von Institutionen, denen sie bereit sind, wieder zu vertrauen.
Quelle: BeInCrypto