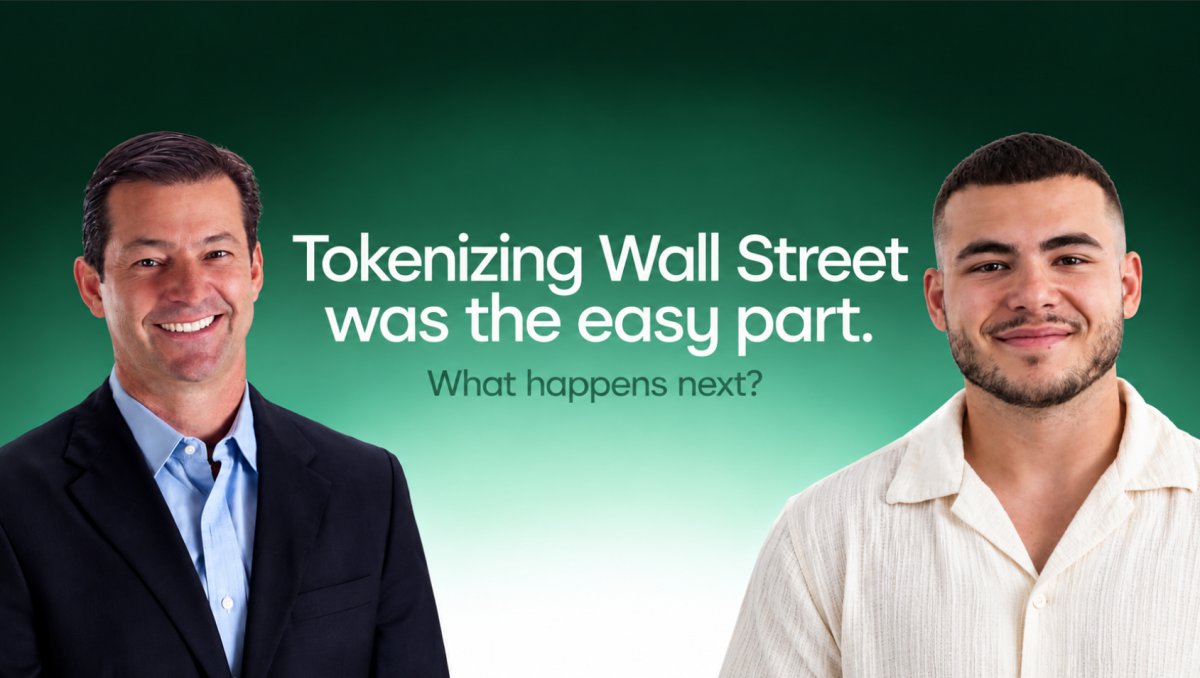
New York, USA, 17. September 2026, Chainwire. Edel kündigte eine verstärkte institutionelle Initiative für seine tokenisierten Aktien- und Rohstoffmärkte auf Canton an. Geleitet wird sie von Vorstandsmitglied Brad Klaas, einem erfahrenen Experten für Wertpapierleihe und Prime Brokerage, dessen Karriere Unternehmen umfasst, aus denen BlackRock hervorging, sowie Franklin Templeton. Die Initiative kommt zu einem Zeitpunkt, an dem die größten Wall-Street-Institute Vermögenswerte onchain bewegen und sich einer schwierigeren Frage stellen: Was können diese Vermögenswerte nach ihrer Ankunft leisten – und bietet die Antwort den Instituten einen überzeugenden Grund für den Wechsel?
Im Rahmen dieser Bemühungen ist Edel der DTC Digital Assets Solutions Industry Working Group beigetreten, die einberufen wurde, um Feedback zur Entwicklung des DTCC Tokenization Service zu geben.
Edel wird diese Arbeit gemeinsam mit mehr als 100 weiteren Mitgliedern mitgestalten, darunter Institutionen im Zentrum der US-Kapitalmärkte wie NYSE, BlackRock, Goldman Sachs, JPMorgan und Citadel Securities. Der DTCC Tokenization Service soll im vierten Quartal 2026 starten.
Während des größten Teils des vergangenen Jahrzehnts stand über Blockchain und den Kapitalmärkten die Frage, ob sie überhaupt zusammengehörten. Diese Frage ist inzwischen weitgehend beantwortet. BlackRock hat Fonds tokenisiert. JPMorgan hat Blockchain-basierte Abwicklungsinfrastrukturen aufgebaut.
Franklin Templeton hat Anlageprodukte onchain gebracht. Die Depository Trust & Clearing Corporation,
Doch während der Neuheitswert der Emission verblasst, setzt sich eine weniger angenehme Realität durch. Einen Vermögenswert auf eine Blockchain zu bringen, macht ihn nicht automatisch innerhalb des Getriebes des globalen Finanzwesens nutzbar. Auch die Märkte rund um diesen Vermögenswert müssen funktionieren.
Für Klaas sind diese Anforderungen vertraut. Die Fragen, mit denen sich die Onchain-Finanzwelt heute zunehmend konfrontiert sieht, ähneln immer mehr jenen, mit denen er sich seit Jahrzehnten beschäftigt.
Jenseits des Tokens
In der ersten Ära der Tokenisierung realer Vermögenswerte drehten sich die Fragen vor allem um die Emission. Wie kann ein Fonds mithilfe einer Blockchain-Infrastruktur Anteile ausgeben? Diese Frage ist nach wie vor wichtig, doch der Wert eines Finanzvermögenswerts ergibt sich nie allein aus dem Ledger, in dem er verbucht ist. Er entsteht durch alles, was sich um ihn herum abspielen kann.
An den traditionellen Märkten sind Vermögenswerte selten statisch. Aktien werden verliehen. US-Staatsanleihen dienen als Sicherheit. Positionen werden finanziert, mit Sicherheiten unterlegt, abgewickelt und zwischen Institutionen übertragen. Händler leihen sich Wertpapiere, um Märkte zu stellen, Hedgefonds leihen sie sich, um Leerverkaufspositionen einzugehen, und große Vermögensinhaber verleihen Portfolios, die andernfalls ungenutzt blieben. Diese Infrastruktur macht selten Schlagzeilen. Doch ein großer Teil des modernen Finanzwesens spielt sich genau hier ab.
Das stellt ein echtes Risiko für die Tokenisierungsbewegung dar. Wird ein tokenisiertes Wertpapier in einem isolierten Liquiditätspool gehandelt, lässt es sich nicht effizient als Sicherheit nutzen und kann nicht mit den Systemen interagieren, auf die Institutionen bereits angewiesen sind, schafft die Tokenisierung womöglich einfach nur ein weiteres abgeschottetes System. Der größere Gewinn liegt darin, den Vermögenswert programmierbar zu machen, ohne den Markt, in dem er gehandelt wird, zu verschlechtern.
Das bedeutet, sich mit Liquidität, Datenschutz, Abwicklung und Kredit zu befassen. Es bedeutet auch zu verstehen, warum die bestehenden Strukturen so funktionieren, wie sie funktionieren.
Was die Wall Street bereits gelernt hat
Zu Beginn seiner Karriere leitete Klaas bei Wells Fargo Investment Advisors, dem Unternehmen, aus dem später Barclays Global Investors hervorging und das anschließend von BlackRock übernommen wurde, den weltweiten Wertpapierleihbetrieb. Er sagt, dass er diesen Bereich auf knapp 40 Milliarden US-Dollar ausgebaut habe, ausgehend von etwas mehr als einer Milliarde US-Dollar, bevor er das Unternehmen 1998 verließ. In dieser Zeit wuchs das verwaltete Vermögen des Unternehmens von rund 400 Milliarden auf 1,2 Billionen US-Dollar.
Anschließend baute er Geschäftsbereiche im Prime Brokerage und im elektronischen Handel auf. Später arbeitete er mehr als vier Jahre bei Franklin Templeton an tokenisierten Sicherheitenprodukten für institutionelle Kunden und entsprechenden Partnerschaften. Seine Erfahrung umfasst sowohl die Infrastruktur, mit der institutionelle Portfolios eingesetzt werden, als auch die Bemühungen, diese Funktionen auf die Blockchain zu bringen.
Dieser Karriereweg ist wichtig, weil die beiden Märkte allmählich aufeinanderprallen. Wertpapierleihe macht aus einem passiven Portfolio produktives Kapital, doch die darunterliegende Infrastruktur stellt hohe Anforderungen. Das Gegenparteirisiko muss gesteuert werden. Sicherheiten werden bewegt, Marginanforderungen ändern sich und Wertpapiere müssen zurückgerufen werden. Unternehmensmaßnahmen müssen berücksichtigt werden, und die Abwicklung muss zuverlässig erfolgen.
Jahrzehnte der Entwicklung von Finanzinfrastrukturen sorgen dafür, dass dieser Prozess unspektakulär wirkt. Blockchain verändert einige Abläufe, hebt diese Verpflichtungen jedoch nicht auf.
Klaas sieht eine Chance darin, wie diese Funktionen miteinander verknüpft sind. Im Gespräch über traditionelle Wertpapierfinanzierung mit Andrés Soltermann, CEO und Mitgründer von Edel, beschreibt er „sehr alte Systeme, die alle auf eine bestimmte Weise aufeinander abgestimmt sind“. Zu verändern, was ein Vermögenswert leisten kann, bedeutet oft, sich durch Vereinbarungen zu arbeiten, die nicht dafür ausgelegt waren, sich gemeinsam weiterzuentwickeln. Sein Interesse an Blockchain beruht dagegen auf ihrer Kombinierbarkeit: der Möglichkeit, Finanzfunktionen zu entwickeln, die miteinander arbeiten und neue Anwendungsfälle ermöglichen.
Diese Flexibilität trägt dazu bei, Klaas’ Interesse an Edel zu erklären. Auf die Frage, welchen Wettbewerbsvorteil ein Token dem Unternehmen verschaffen könnte, verweist er auf die Möglichkeit, ihn in mehreren Bereichen einzusetzen, statt ihn auf eine einzige Anwendung zu beschränken. Mit dem Ausbau der Infrastruktur könnten sich daraus unterschiedliche Einnahmequellen und Aktivitäten ergeben – was er als „einen Schwungradeffekt rund um Einnahmen schaffen“ beschreibt. Für jemanden, der seit Jahrzehnten Unternehmen auf Basis der produktiven Nutzung von Vermögenswerten aufbaut, liegt der Reiz in einem Token, dessen wirtschaftliche Rolle parallel zu den Märkten wachsen könnte, die sich um ihn herum entwickeln.
Als Vorstandsmitglied umfasst Klaas’ Aufgabenbereich die Unternehmensstrategie, wichtige Beziehungen innerhalb der Branche und die Weiterentwicklung der Frage, wie Edels Märkte für tokenisierte Aktien und Rohstoffe auf Canton institutionellen Marktteilnehmern dienen. Er bringt das Team mit Entscheidungsträgern aus dem traditionellen Finanzsektor ins Gespräch und hilft zugleich, deren geschäftliche und betriebliche Anforderungen in die von Edel entwickelten Märkte einfließen zu lassen.
Canton verleiht dieser Diskussion eine praktische Dimension: Qualifizierte Anwendungen können Canton-Coin-Belohnungen für die wirtschaftliche Aktivität erhalten, die sie ins Netzwerk einbringen. Edel berichtete im August, täglich „Zehntausende an Umsatz“ zu erzielen, was das Unternehmen diesen Belohnungen zuschreibt. Das bietet ein konkretes Beispiel für die umfassendere Chance, die Klaas beschreibt: Einnahmen durch die Beteiligung an der Infrastruktur zu erzielen – zusätzlich zu dem Geschäft, das darauf aufbaut.
Entscheidend ist die Schnittmenge zwischen dem, was er über Jahrzehnte aufgebaut hat, und dem Problem, das sich jetzt Onchain abzeichnet. Seine Erfahrung verbindet die Technologie mit den Geschäftsentscheidungen, von denen abhängt, ob Institutionen sie nutzen werden.
Die Gewinnformel
Klaas sieht den Wandel in Institutionen mit klarem Blick. Große Unternehmen haben etablierte Einnahmen, interne Verpflichtungen und Investoren, deren Zustimmung nötig sein kann, bevor sie einen anderen Ansatz verfolgen. Ihre Bereitschaft, sich zu verändern, werde, so argumentiert er, von „ihrer eigenen Gewinnformel“ beeinflusst.
Diese Beobachtung gilt in beide Richtungen. Eine Institution hat wenig Anlass, ein funktionierendes System allein deshalb zu ersetzen, weil es eine neuere Technologie gibt. Ein überzeugenderer Grund wäre eine Technologie, die die Finanzierungskosten senken, die Verfügbarkeit von Sicherheiten verbessern oder es ihr ermöglichen könnte, mit den bereits gehaltenen Vermögenswerten mehr Geschäfte zu tätigen.
Hier wird die Mobilität von Sicherheiten interessant. Wenn Vermögenswerte Stunden oder Tage brauchen, um zwischen Systemen transferiert zu werden, benötigen Institutionen möglicherweise zusätzliche Liquidität, um während der Wartezeit ihren Verpflichtungen nachzukommen. Lässt sich ein geeignetes Wertpapier effizienter als Sicherheit einsetzen, könnte ein Teil dieser Finanzierungslast entfallen. Ein bestehendes Portfolio könnte Finanzaktivitäten ermöglichen, für die sonst ein separater Bargeldbestand erforderlich wäre.
Diese Verbesserungen müssen die Integrationskosten rechtfertigen und den Risikoanforderungen des Instituts genügen. Doch sie stehen in direktem Zusammenhang mit der Wirtschaftlichkeit, die Klaas beschreibt. Dieselbe Sorge um die Rentabilität, die ein Unternehmen zögern lässt, Veränderungen vorzunehmen, kann ihm einen Grund geben, ein System einzuführen, das nachweislich den Kapitaleinsatz verbessert.
Tokenisierte Vermögenswerte brauchen einen konkreten Nutzen
Edel untersucht eine Anwendung dieser Idee: ob von DTC tokenisierte Wertpapiere innerhalb von Edel Markets direkt als Margin anerkannt werden könnten.
Der unmittelbare Schwerpunkt liegt auf Perpetual Futures auf Canton. Das übergeordnete Ziel ist der Aufbau einer Kapitalmarktinfrastruktur, die tokenisierte Vermögenswerte produktiver macht und verbessert, wie sie transferiert werden, Positionen absichern und den Instituten dienen, die sie halten.
Wenn sich die erforderlichen Vereinbarungen treffen lassen, könnte ein Institut ein zugelassenes Wertpapier als Sicherheit hinterlegen, statt es zu verkaufen oder gesondert Liquidität für die Margin aufzubringen. Der potenzielle Vorteil läge darin, die Reibungsverluste zwischen dem Halten eines Vermögenswerts und seiner produktiven Nutzung zu verringern.
Die Anerkennung als Margin erfordert jedoch mehr als einen übertragbaren Token. Der empfangende Markt muss den Vermögenswert akzeptieren, angemessen bewerten und festlegen, was geschieht, wenn sich die Position verschlechtert oder die Gegenpartei ausfällt. Verwahrung, Berechtigungen und durchsetzbare Rechte bleiben Teil der Transaktion.
Das sind die Fragen, die die vorgeschlagene Anwendung mit Klaas’ Erfahrung verbinden. Ein Kryptoentwickler kann erklären, was die Technologie ermöglicht. Eine Institution muss verstehen, wie sich das Arrangement in ihre Anforderungen an Finanzierung, Risikomanagement und Betrieb einfügt. Sein Beitrag besteht darin, diese Gespräche zusammenzuführen.
Quelle: BeInCrypto