Wichtige Punkte
- Laut UK Finance beliefen sich die Verluste durch Anlagebetrug 2025 auf 221,5 Millionen £ – ein Anstieg von 40 % gegenüber dem Vorjahr.
- Laut UK Finance beginnen 66 % der Fälle von Betrug mit autorisierten Überweisungen im Internet; Wirex zufolge war Anlagebetrug über soziale Medien im ersten Halbjahr 2026 die häufigste Betrugsart.
- Wirex meldete 238 Interventionen, durch die potenzielle Betrugsverluste in Höhe von 442.149 £ verhindert wurden. Zugleich warnte das Unternehmen, dass die Zahl der abgefangenen Betrugsversuche nicht alle Fälle erfasst, die unentdeckt blieben.
Anlagebetrug im Vereinigten Königreich setzt zunehmend auf autorisierte Zahlungen
Anlagebetrug im Vereinigten Königreich ist zunehmend durch Überredung statt durch das Eindringen in Konten geprägt. Laut UK Finance kostete er die Opfer 2025 221,5 Millionen £ – 40 % mehr als im Vorjahr. Die Gesamtverluste durch Betrug beliefen sich auf annähernd 1,3 Milliarden £. Dieselben Zahlen zeigen eine gegenläufige Entwicklung bei den Zahlungsmethoden: Die Verluste durch Betrugsmaschen, bei denen Kundinnen und Kunden Überweisungen selbst autorisierten, stiegen um 19 %, während Betrug mit nicht genehmigten Zahlungen um 5 % zurückging.
Diese Entwicklung erschwert Banken und Zahlungsdienstleistern ein Eingreifen. Bei einem Betrug mit einer autorisierten Überweisung, auch APP-Betrug genannt, wird eine Kundin oder ein Kunde dazu gebracht, eine Überweisung freizugeben. Daher kann der Auftrag legitim wirken, wenn er beim Zahlungsdienstleister eingeht. Laut UK Finance beginnen 66 % der Fälle von APP-Betrug im Internet. Wirex meldete ein ähnliches Muster für das erste Halbjahr 2026: Anlagebetrug über soziale Medien war in diesem Zeitraum die häufigste Betrugsart.
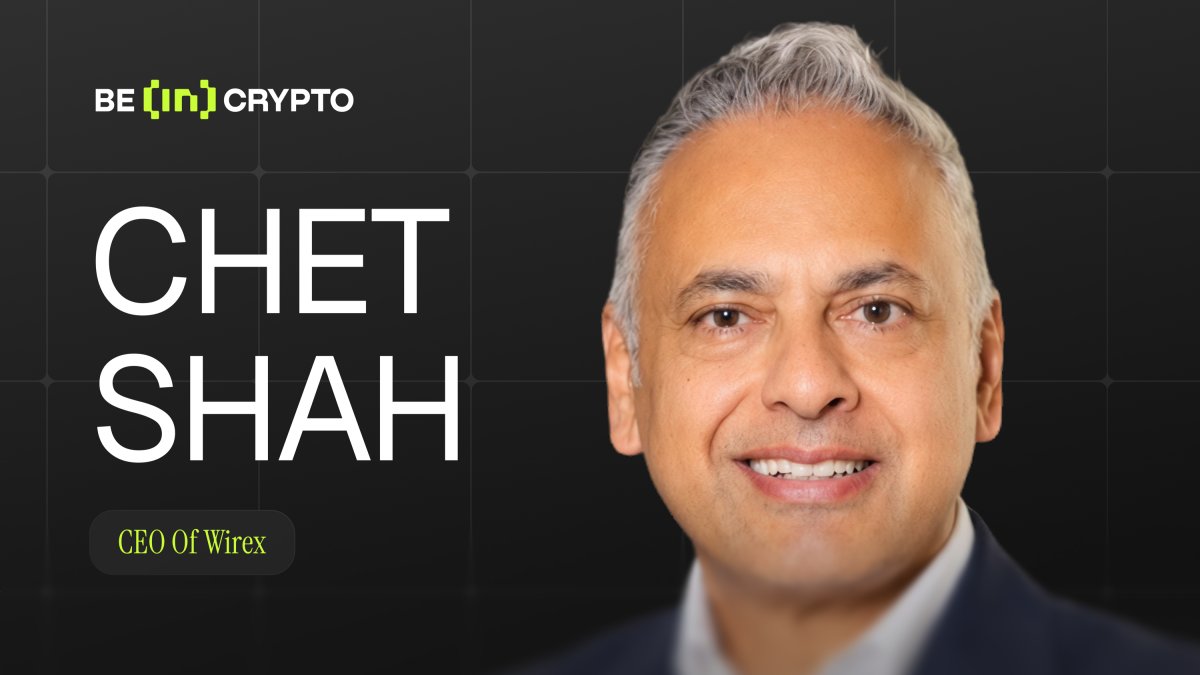
Die Täuschung kann bereits entstehen, bevor eine Zahlung verlangt wird: Ein gefälschtes Anlageangebot oder ein Betrüger, der vorgibt, für eine Bank zu arbeiten, kann durch wiederholten Kontakt Vertrauen aufbauen. Wirex-Chef Chet Shah sagte, manche Kunden verteidigten ihre Entscheidung selbst dann, wenn Betrugsteams sie infrage stellten. Die von dem Unternehmen gemeldeten potenziellen Opfer waren zwischen 20 und 82 Jahre alt, während die mutmaßlichen Betrüger zwischen 18 und 86 Jahre alt waren. Das zeigt, dass die Fälle nicht auf eine bestimmte Altersgruppe beschränkt waren.
Erstattungsregeln und geplante Pflichten für Plattformen
Shah sagte, er vermute, dass künstliche Intelligenz Kriminellen dabei helfen könnte, Nachrichten zu testen und erfolgreiche Vorgehensweisen in größerem Umfang einzusetzen. Wirex könne jedoch nicht bestätigen, dass dies in jedem einzelnen Fall geschehe. Diese Einschränkung ist wichtig: Der Bericht beschreibt eine Möglichkeit, nicht eine nachgewiesene Ursache für den Anstieg der Verluste. Das umfassendere operative Problem geht aus Shahs Schilderung deutlicher hervor: Wurde ein Opfer bereits andernorts überzeugt, bleibt einem Zahlungsdienstleister womöglich nur wenig Zeit, und sein Eingreifen kann auf Widerstand stoßen.
Der britische Erstattungsrahmen verursacht für Zahlungsdienstleister unmittelbare Kosten, wenn anspruchsberechtigte Kunden durch APP-Betrug Geld verlieren. Die am 7. Oktober 2024 eingeführten Regeln gelten für berechtigte Ansprüche im Rahmen von Faster Payments und CHAPS; pro Anspruch werden bis zu 85.000 £ erstattet. In der Regel teilen sich das sendende und das empfangende Unternehmen diese Kosten zu gleichen Teilen. Die Regelung betrifft die Zahlung selbst, während die erste Kontaktaufnahme mit dem Opfer über ein soziales Netzwerk oder einen anderen Dienst erfolgt sein kann.
Shah ist der Ansicht, dass soziale Plattformen mehr Verantwortung übernehmen sollten, wenn auf ihren Diensten betrügerische Werbung erscheint. Er sagt, Zahlungsdienstleister müssten oft die Folgen bewältigen, obwohl der Betrug anderswo begonnen habe. Ofcom veröffentlichte im Juli 2026 Entwürfe für Verhaltenskodizes mit knapp 40 vorgeschlagenen Maßnahmen gegen betrügerische Werbung in sozialen Medien, Suchmaschinen und auf Videoplattformen. Die Konsultation endete am 2. Oktober. Eine endgültige Position wird für Mitte 2027 erwartet und müsste noch vom Parlament gebilligt werden.
Wirex meldet Eingriffe, aber nicht das gesamte Ausmaß des Betrugs
Der Transparenzbericht von Wirex umfasst mehr als sieben Millionen Transaktionen im Wert von rund 600 Millionen £ zwischen Januar und Juni 2026. Das Unternehmen gibt an, 238 Maßnahmen ergriffen zu haben, durch die potenzielle Betrugsverluste in Höhe von 442.149 £ verhindert wurden. Außerdem blockierte es weitere 225.000 £ an mutmaßlich kriminellen Geldern und reichte 183 Verdachtsmeldungen bei der National Crime Agency ein. Dabei handelt es sich um vom Unternehmen gemeldete Ergebnisse zu den von ihm erkannten Aktivitäten, nicht um eine vollständige Übersicht aller Betrugsversuche oder Verluste.
Diese Einschränkung erschwert es, die Zahlen als eigenständigen Wirksamkeitsmaßstab zu interpretieren. Wirex zufolge waren im Berichtszeitraum zu jedem beliebigen Zeitpunkt 246 Präventionsregeln aktiv; zudem setzte das Unternehmen KI ein, um verdächtiges Verhalten in großen Datensätzen zu erkennen. Shah schilderte einen Fall, in dem Aktivitäten, die zunächst regional zu sein schienen, durch die Analyse von Konto- und Transaktionsdaten grenzüberschreitend miteinander verknüpft wurden. Anschließend machte das Unternehmen aus diesem Muster eine dauerhafte Erkennungsregel.
Wirex zufolge treffen Analysten die endgültigen Entscheidungen, nicht allein automatisierte Systeme. Das Unternehmen plant die Einführung von Sentinel, einem KI-gestützten Tool zur Prüfung von Geldwäscheverdachtsfällen, sowie von Tradecraft, mit dem Analysten anhand KI-generierter Betrugsszenarien geschult werden sollen. Dies sind Pläne und keine im Bericht bereits nachgewiesenen Ergebnisse. Aus den veröffentlichten Zahlen zu abgefangenen Fällen geht außerdem nicht hervor, wie viel Betrug unentdeckt blieb. Sie belegen daher nicht, welcher Gesamtanteil der Betrugsversuche durch die Kontrollen verhindert wurde.
Betrugskontrollen müssen auch legitime Kunden schützen
Betrugsprüfungen können Kunden schaden, wenn ein Anbieter das falsche Konto sperrt oder zu lange braucht, um gegen einen tatsächlichen Betrugsfall vorzugehen. Shah räumte ein, dass Wirex Fehler gemacht hat, darunter auch Fälle, die vor den Financial Ombudsman Service gelangten. Er beschrieb beide Seiten des Risikos: Wird eine Sperre zu spät verhängt, können Gelder verloren sein; wird hingegen ein legitimer Kunde gesperrt, kann das erhebliche Härten verursachen – besonders, wenn diese Person ohnehin schutzbedürftig ist.
Das Unternehmen erklärt, es habe daraus gelernt, dass es neben der Richtigkeit der ursprünglichen Entscheidung auch darauf ankommt, eine Sperre schnell aufzuheben und zu erklären, was geschieht. Wirex meldete, dass die Zahl der Beschwerden im ersten Halbjahr 2026 gegenüber dem zweiten Halbjahr 2025 um 42 % zurückging und die Zahl der Weiterleitungen an den Financial Ombudsman Service um 67 % sank. Diese Angaben stammen vom Unternehmen, lassen Einzelfälle unberührt und belegen für sich genommen nicht, warum sich die Zahlen verändert haben. Sie zeigen jedoch, dass der Umgang mit Kunden Teil der Herausforderung bei der Betrugsbekämpfung ist.
Shah sagt, Wirex wolle Kontrollen daran messen, was bei den Kunden ankommt, und nicht nur daran, ob dokumentierte Verfahren eine Prüfung bestehen. Im ersten Halbjahr gingen die Verdachtsmeldungen um ein Viertel zurück. Ziel sei es, die Meldungen für Ermittler nützlicher zu machen und zugleich die Zeit zu verkürzen, die benötigt wird, um ein neues Muster in eine Erkennungsregel zu überführen. Außerdem hoffe er, dass die abgewehrten potenziellen Verluste in Höhe von 442.149 £ künftig zurückgehen, weil weniger Betrugsversuche Zahlungsdienstleister erreichen – und nicht, weil ihre Erkennung nachlässt.
Quelle: BeInCrypto